
 Casi tres décadas después de su creación como una medida transitoria para atender una crisis financiera, el 4×1000 sigue siendo uno de los impuestos más discutidos del sistema financiero colombiano.
Según la DIAN, en 2025, su recaudo alcanzó los $16,2 billones, una cifra que evidencia su peso en las finanzas públicas y que, al mismo tiempo, mantiene abierto el debate sobre su permanencia.
Aunque diferentes sectores financieros y políticos coinciden en la necesidad de desmontarlo, su importancia para el recaudo del Estado ha dificultado que las propuestas se conviertan en decisiones concretas.
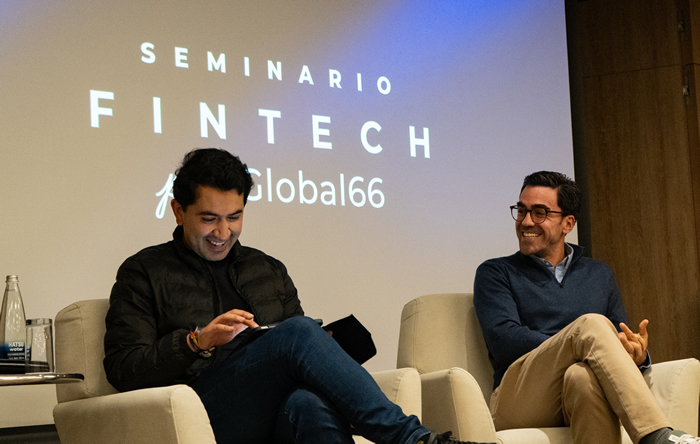
Precisamente, este fue de los temas principales que se conversaron en el primer Seminario Fintech Colombia 2026, organizado por Global66, que reunió a representantes de distintos segmentos de la industria para discutir el futuro del sistema financiero del país. En el panel El debate del 4×1000, se reunieron Lorena Silva, General Counsel y cofundadora de Global66; Felipe Tascón, CEO y cofundador de Plataform; Gustavo Vega, presidente de ACH Colombia; Gabriel Santos, presidente ejecutivo de Colombia Fintech; y Daniel Briceño, representante a la Cámara por Bogotá.
El objetivo del encuentro fue abordar las preguntas que siguen sin respuesta: por qué no se ha implementado una exención que ya está aprobada, cómo compensar el recaudo que representa para el Estado y qué medidas permitirían avanzar hacia su desmonte.
La primera parte del panel abordó los efectos menos visibles del 4×1000 sobre las personas, las empresas y el funcionamiento del sistema financiero. Uno de los puntos de coincidencia fue que el gravamen no solo representa un costo por cada movimiento de dinero, sino que también condiciona las decisiones financieras y puede incentivar el uso de efectivo.
Para Daniel Briceño, representante a la Cámara por Bogotá, uno de los principales problemas es que los colombianos deben pagar por movilizar su propio dinero, incluso cuando lo trasladan entre cuentas o productos financieros de su misma titularidad. Esto limita la posibilidad de reorganizar su patrimonio, buscar mejores rendimientos, cambiar de entidad o invertir, al generar costos adicionales que reducen sus oportunidades financieras. En otras palabras, el impuesto no solo grava las transacciones, sino también la libertad de las personas para administrar y movilizar sus propios recursos.
Por su parte, Gabriel Santos, presidente ejecutivo de Colombia Fintech, identificó que de los costos menos visibles del impuesto es que encarece el crédito en aproximadamente 60 puntos básicos, desincentiva la adopción de pagos digitales y limita la inclusión financiera. En un país donde solo uno de cada tres colombianos accede al crédito formal, este sobrecosto puede excluir a las personas más vulnerables del sistema financiero.
El impacto también se extiende a las empresas, especialmente a las pymes. Felipe Tascón, CEO y cofundador de Plataform, explicó que el gravamen encarece las transacciones empresariales y fomenta el uso de efectivo, lo que puede afectar la formalización de los negocios. Por ello, planteó que cualquier discusión sobre su eliminación debe considerar tanto sus efectos sobre la actividad empresarial como las implicaciones fiscales para el Gobierno.
Por su parte, Gustavo Vega, presidente de ACH Colombia, puso el foco en los costos que el impuesto genera a lo largo de la cadena de abastecimiento. Explicó que este sobrecosto puede trasladarse desde productores y comerciantes hasta el consumidor final, quien termina asumiéndolo en el precio de los productos. Además, advirtió que recurrir al efectivo para evitar el gravamen implica otros costos asociados con su custodia, transporte y seguridad, los cuales son menos visibles.
Las propuestas para avanzar hacia el desmonte
Frente a estos efectos, los panelistas presentaron distintas alternativas para modificar el funcionamiento del impuesto. Una de las propuestas centrales es la de Colombia Fintech, que plantea reducir medio punto por mil cada año durante ocho años, hasta llegar a su eliminación. La iniciativa también contempla eximir los movimientos entre cuentas de un mismo titular y poner en marcha la exención consolidada prevista en la Ley 2277 de 2022.
Gabriel Santos explicó que una reducción gradual del gravamen contribuiría a disminuir el uso del efectivo y a incorporar a la economía formal cerca de $170 billones que actualmente circulan por este medio. De esta manera, propuso limitar las transacciones en efectivo en sectores y digitalizar pagos en actividades como la compra de gasolina resaltando que Colombia ya cuenta con un ecosistema fintech y herramientas como Bre-B que pueden facilitar esta transición.
En ese sentido, sumó que el desmonte del 4×1000 debe acompañarse de una senda de reducción del gasto público y no de la creación de nuevos impuestos para compensar los ingresos que dejaría de percibir el Estado.
En una línea similar, el proyecto impulsado por el representante a la Cámara Daniel Briceño propone que los traslados entre cuentas y productos financieros de una misma persona estén exentos del gravamen, sin importar el monto, el número de cuentas o la entidad en la que se encuentren los recursos.
Briceño explicó que el proyecto busca corregir una situación que afecta a comerciantes, trabajadores independientes, familias y pymes que necesitan movilizar su dinero entre diferentes cuentas. Según señaló, esta situación incentiva el uso de efectivo y dificulta los movimientos de recursos por razones operativas o financieras.
El congresista también planteó que, aunque existe consenso sobre la necesidad de eliminar el 4×1000 en los movimientos entre cuentas del mismo titular, es necesario evaluar el impacto fiscal de la medida. En ese sentido, defendió que el déficit debe abordarse mediante una reducción del gasto público y no con nuevos impuestos. Como parte de esta propuesta, anunció una contrarreforma que contempla recortes presupuestales y la venta de activos del Estado para compensar el impacto fiscal.


